

 Speciali


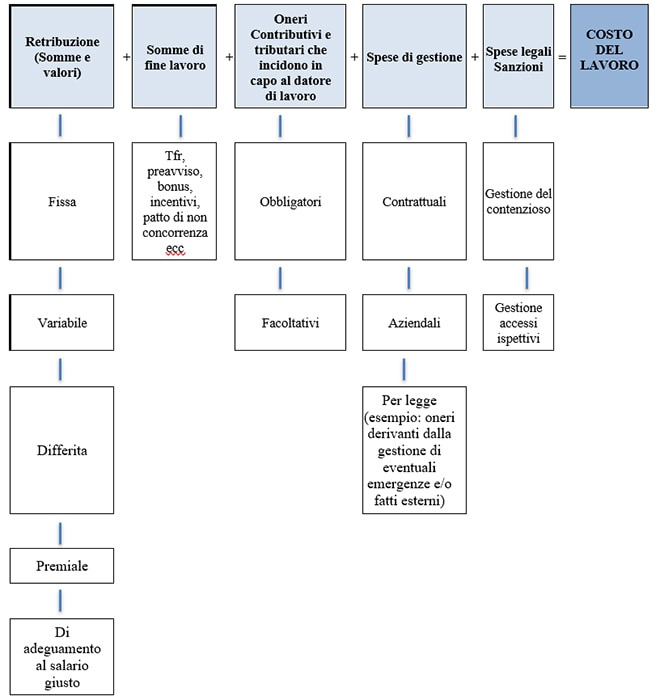
Gli elementi che compongono il costo del lavoro possono essere così sinteticamente classificati:
- Retributivi correnti, arretrati, differiti, diretti, indiretti: intesi come somme in denaro e valori (fringe benefit/welfare/auto in uso promiscuo secondo le nuove regole legate alla relativa valorizzazione);
- somme legate alla cessazione del rapporto, si vedano le regole sulle tutele crescenti e i successivi interventi modificativi (legislativi, Costituzionali/giurisprudenziali, riguardanti la quantificazione dell’ammontare risarcitorio quando dovuto, da ultimo Corte Cost. 174/2026) oltre tenere conto dalle conciliazioni obbligatorie, assunti fino al 6.3.2015 o facoltative, assunti dal 7.3.2015 o da conciliazioni legate a procedure di incentivazioni all’esodo ovvero da accordi di accompagnamento alla pensione;
- Contributivi (oneri sociali), in particolare: previdenziali: obbligatori e integrativi (contrattuali, aziendali, individuali); assistenziali: obbligatori e integrativi (contrattuali, aziendali, individuali); assicurativi: obbligatori e integrativi (contrattuali, aziendali, individuali); dall’adesione a enti bilaterali; di solidarietà; associativi; volontari;
- tributari, in particolare: incidenza dell’IRAP sul costo del lavoro; l’applicazione della maxi-deduzione dal reddito d’impresa (confermata per il biennio 2026-2027 dall’art. 1, cc. 399-400, L. 207/2024) del costo nuovi assunti in soprannumero (il D.d.L. di Bilancio 2027, le assunzioni in soprannumero nel 2027 di donne e giovani prevede l’aumento della maggiorazione di deduzione rispettivamente dell’80% e del 40%); la mancata deducibilità di alcuni costi del personale dal reddito d’impresa (anche con riferimento ai costi volontariamente sostenuti per i piani di welfare aziendale – flexible benefits di cui all’art. 51, c. 2, lettera f), del TUIR – dall’1.1.2027, art. 52, c. 2 lett. f9, D. Lgs. 117/2026); federalismo fiscale; lordizzazione dei netti garantiti; minore deducibilità di alcuni costi legati al personale (come, per esempio, le auto aziendali in uso promiscuo, tenendo conto dell’evoluzione normativa dettate dal D.gs.148/2026 che ha modificato l’art. 51, c. 4, lett. a9, del TUIR– dall’1.1.207, art. 53, c. 6, lett. a), del D.Lgs. 117/2026);
- gestionali: formazione obbligatoria e facoltativa (tenendo conto, per abbatterne i costi, anche della possibile finanziabilità): collettiva, specifica, individuale, ecc.; sicurezza sul lavoro (formazione base e/o specialistica: dipendenti in genere, preposti, dirigenti e, ove previsto, datori di lavoro); mensa; pulizie; contributi per attività ricreative; liberalità; qualità;
- somme derivanti dal contenzioso/controversie con il personale tenendo conto delle vigenti normative in materia di procedure che portano, come precedentemente segnalato, a conciliazioni preventive obbligatorie e/o facoltative e/o collettive oltre al consolidarsi di orientamenti giurisprudenziali;
- somme derivanti dal contenzioso/controversie con gli enti previdenziali e/o l’amministrazione finanziaria (tenendo conto anche degli ultimi interventi riguardanti i sistemi sanzionatori anche agevolati per esempio alla spontaneità della regolarizzazione);
Appunti per ottimizzare i costi nell'individuare la politica retributiva aziendale:
• Retribuzione contrattuale (individuare il corretto livello in funzione delle mansioni e delle responsabilità)
• Fissare le regole per la retribuzione premiale fissa (esempio superminimi);
• Fissare le regole per la retribuzione variabile (ove possibile) sia individuale sia collettiva (detassabile/decontribuibile)
• Fissare le regole per i benefit individuali (esempio auto aziendale – alloggio – prestiti aziendali/contributo in conto interessi, ecc.)
• Fissare le regole per l'eventuale piano welfare;
• Gestire correttamente, ove necessario, i patti individuali (non concorrenza; durata minima; ecc.);
• Attenzioni nel redigere regolamenti aziendali e sottoscrivere accordi sindacali (utilizzare in modo appropriato le clausole di tutela: esempio che le somme concordate tengono già conto delle incidenze nelle retribuzioni dirette, indirette e differite oltre, negli accordi aziendali, l'eventuale esclusione dal TFR e l'assorbimento di eventuale nuovo intervento del CCNL in materia di welfare aziendale)
• Programmare i percorsi di carriera;
• Luoghi (esempio smart working) e strumenti di lavoro.