

 Speciali


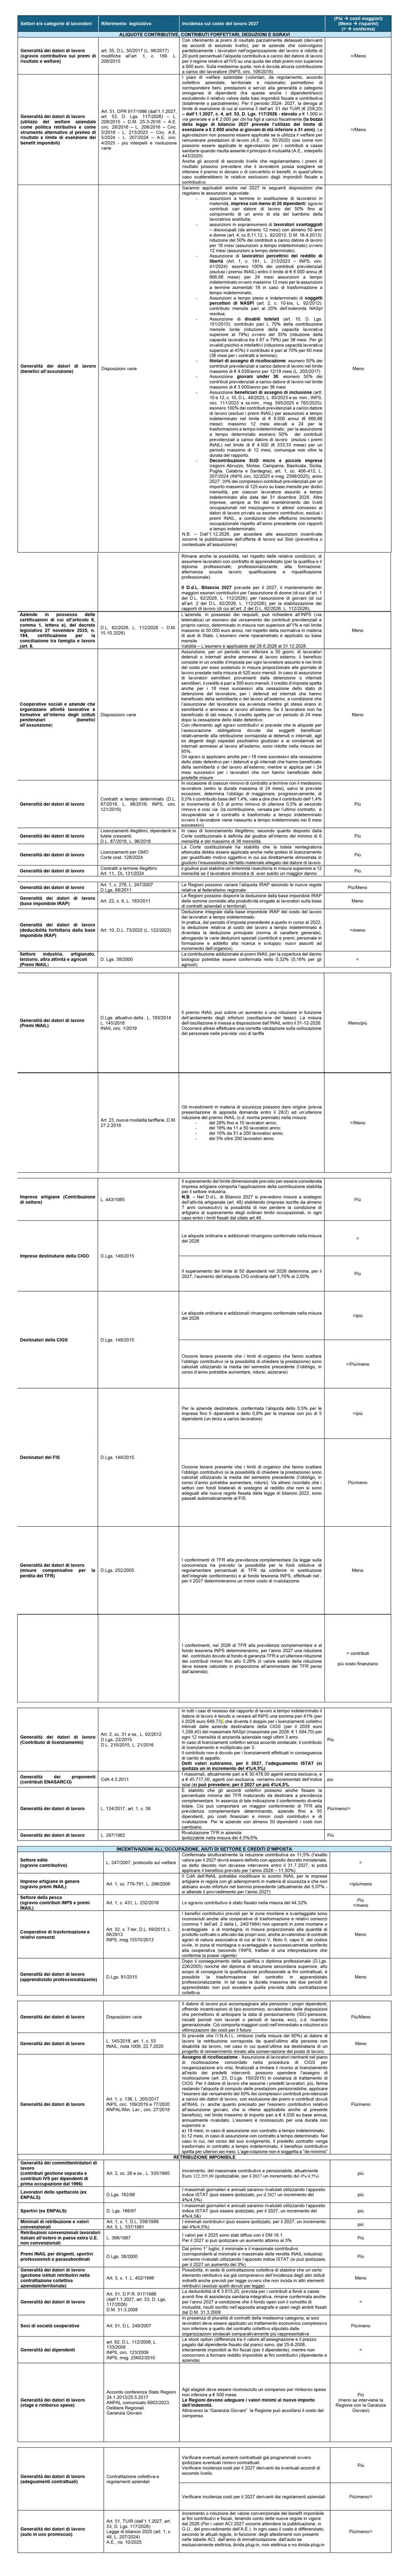
Si riporta, di seguito, una tabella recante alcune disposizioni di legge già conosciute o in fase di concretizzazione, che possono incidere (in aumento o in diminuzione) sul costo del personale per l'anno 2027.
Novità previste dal disegno di legge di bilancio 2027
- prevista la conferma (art. 6) dell’imposta sostitutiva del 5% sugli incrementi retributivi disposti in attuazione dei rinnovi contrattuali (decorrenza fissata negli anni 2025, 2026 e 2027) e che verranno corrisposti nel 2027 (soggetti con reddito 2026 non superiore a € 33.000);
- prevista la conferma (art. 7) dell’imposta sostitutiva del 15%, entro il limite di € 1.500, sulle somme corrisposte a titolo di maggiorazioni e indennità per lavoro notturno, nei giorni festivi, di riposo settimanale e sulle indennità di turno (soggetti con reddito 2026 non superiore a € 40.000);
- prevista la conferma (art. 8), per il periodo 1.1 – 30.9.2027, del trattamento integrativo speciale, che non concorre alla formazione del reddito, pari al 15% delle retribuzioni lorde corrisposte in relazione al lavoro notturno e alle prestazioni di lavoro straordinario riservato ai lavoratori del comparto del turismo e stabilimenti termali
- prevista la modifica (art. 9) del secondo scaglione delle aliquote IRPEF. L’aliquota del 33% si applica ai redditi superiori a € 28.000 e fini a € 55.000 (in precedenza € 50.000);
- prevista la proroga (art. 10) dei piani di partecipazione finanziaria dei lavoratori. In particolare, si fissa, per il periodo 2025-2027, che i dividenti corrisposti ai lavoratori e derivanti dalle azioni distribuite in sostituzione dei premi di risultato, siano esenti da imposte per il 50% del loro ammontare (limite € 1.500);
- si prevede (art. 21), per le imprese del settore energetico, un aumento dell’aliquota IRAP (5% periodo d’imposta successivo a quello in corso al 31.12.206; 3% per il periodo d’imposta successivo a quello in corso al 31.12.2027);
- si prevede (art. 42) la proroga al 31.12.2027 degli esoneri contributivi per assunzioni a tempo indeterminato, in particolare: bonus donne (di cui all’art. 1 del D.L. 62/2026, L. 112/2026); bonus giovani (di cui all’art. 2 del D.L. 62/2026, L. 112/2026); stabilizzazione dei rapporti di lavoro (di cui all’art. 2 del D.L. 62/2026, L. 112/2026);
- si prevede (art. 43), per nuove assunzioni nel 2027 di donne lavoratrici e giovani, un aumento della maxi-deduzione dal reddito d’impresa (si prevede l’innalzamento all’80% per le donne e al 40% per i giovani);
- si prevede l’introduzione (art. 44), di una flat tax sugli incrementi reddituali (reddito di lavoro dipendente) percepiti nel 2027 dai giovani lavoratori. In particolare, si prevede l’applicazione di un’imposta sostitutiva dell’1% (max su € 2.500) al verificarsi delle seguenti condizioni: lavoratore nato successivamente al 31.12.1997; reddito di lavoro dipendente, nel periodo d’imposta, non superiore a € 28.000;
- si prevede (art. 45) , per il 2027, che il limite di esenzione del valore dei benefit fino a € 2.000 si applica anche ai dipendenti che non hanno compiuto 31 anni di età;
- si prevedono (art. 47) nuove risorse per gli ammortizzatori sociali, in particolare:
- stanziamento di ulteriori risorse per il completamento dei piani di recupero occupazionale (art. 11-bis, D. Lgs. 148/2015); l
- a proroga per il 2027 l’esonero del contributo addizionale per le unità produttive di imprese nelle aree di crisi industriale complesse (DL. 92/2025, art. 69 – L. 113/2025) per un periodo massimo di 12 mesi;
- la proroga per l’anno 2027 il trattamento di sostegno al reddito di cui all’art. 44 della L. 130/2018 con CIGS per massimo 12 mesi (imprese in crisi); la proroga per il 2027 dell’integrazione salariale di cui all’art. 1-bis del D.L. 243/2016, L. 18/2017 (dipendenti del gruppo ILVA);
- la proroga al 31-12-2027 delle disposizioni legate ai lavori socialmente utili (art. 1, c. 162, L. 160/2019); la proroga per l’anno 2027 del trattamento di sostegno al reddito di cui all’art. 44, c. 7, D. Lgs. 148/2015 (imprese del settore del call-center);
- la possibilità di richiedere un ulteriore periodo di CIGS fino al 31.12.2027, al fine di salvaguardare i livelli occupazionali, per le imprese di interesse strategico con dipendenti non inferiore a 1.000 che hanno in corso piani di riorganizzazione aziendale non ancora completati; la proroga di un ulteriore periodo di CIGS, da autorizzarsi previo accordo in sede governativa (max 6 mesi) qualora l’azienda abbia cessato o cessi l’attività produttiva e sussistono concrete prospettive di un significativo riassorbimento occupazionale;
- la proroga al 2027 del sostegno al reddito (max 12 mesi) per imprese sequestrate e confiscate;
- la proroga per l’anno 2027 del trattamento di mobilità in deroga per i lavoratori che operino in un'area di crisi industriale complessa (art. 53-ter D.L. 50/2017, L. 96/2017);
- la proroga al 2027 della misura di sostegno al reddito per lavoratori delle aree di crisi industriale complessa ubicate nel territorio della Regione siciliana, i quali cessino di percepire l'indennità di disoccupazione NASpI (L. 145/2018, art. 1, cc. 251 e 251-bis);
- si prevedono misure a sostegno dell’attività artigianale (art. 48) stabilendo (imprese iscritte da almeno 7 anni consecutivi) la possibilità di non perdere la condizione di artigiano al superamento degli ordinari limito occupazionali, in ogni caso entro i limiti fissati dalla norma in commento;
- si prevede (art. 49) un trattamento sostitutivo della retribuzione nel settore della pesca a favore dei dipendenti imbarcati su navi adibite alla pesca marittima e in acque interne e lagunari, ivi compresi i soci di cooperative della piccola pesca, per le giornate di lavoro non prestate;
- la proroga al 31.12.2027 per l’applicazione dell’APE sociale: per i soggetti che si trovano in una delle condizioni di cui alle lettere da a) a d) del c. 179, art. 1, L.232/2016 al compimento dell’età di 63 anni e 6 mesi;
- si prevede (art. 52) l’istituzione, presso il Min. Lav., di un fondo finalizzato a finanziare interventi diretti a disciplinare misure di supporto in uscita dal mercato del lavoro, anche con riferimento a specifici soggetti in difficoltà e con eventuali misure in materia di ammortizzatori sociali;
- si prevede (art. 54) che gli incentivi per il trattenimento in servizio dei lavoratori anziani si applichi anche ai dipendenti che abbiano maturato entro il 31.12.2027 i requisiti minimi previsti all’art. 24, c. 10, D.L. 201/2011, L. 214/2011 (anzianità contributiva di 42 anni e 10 mesi per gli uomini e 41 anni e 10 mesi per le donne);
- si prevede (art. 57) un bonus per le lavoratrici madri (100 euro mese per ogni mese di vigenza del rapporto di lavoro – reddito di lavoro non superiore a € 40.000) da corrispondersi direttamente dall’INPS;
- si prevede (art. 59), riguardo il congedo parentale, di elevare da uno a due mesi ovvero a tre mesi nel caso di secondo figlio ovvero a quattro mesi in caso di terzo o superiore figlio l’indennità all’80%.
Riproduzione riservata Ⓒ