

Il quesito è tratto dalla sezione Approfondimenti del Modulo24 Pensioni e Previdenza
Dal 1° luglio, il modello TFR3 sostituisce il TFR2 per i neoassunti, riducendo a 60 giorni la scelta del TFR.
Il decreto interministeriale del 4 settembre 2026, adottato dal Ministro del Lavoro e delle Politiche sociali di concerto con il Ministro dell’Economia e delle Finanze, in attuazione delle novità introdotte dalla legge di Bilancio 2026 (l. 199/2025), ha istituito il nuovo modello TFR3, contenuto nell’Allegato A e destinato ai lavoratori assunti con decorrenza successiva al 30 giugno 2026.
Tale modello consente al lavoratore di dichiarare la propria posizione previdenziale pregressa, esercitare le opzioni relative alla destinazione del TFR e all’adesione alla previdenza complementare, nonché certificare di aver ricevuto dal datore di lavoro l’informativa prevista dalla normativa vigente. La funzione del nuovo modello non si limita dunque alla mera scelta di destinazione del TFR: il lavoratore deve, infatti, dichiarare se si tratta della prima assunzione nel settore privato oppure se abbia già avuto precedenti rapporti di lavoro e, in quest’ultimo caso, se abbia in essere un’adesione alla previdenza complementare alimentata, in tutto o in parte, dal TFR. Tale distinzione è necessaria per consentire al datore di lavoro di individuare le opzioni legittimamente esercitabili dal dipendente e verificare se, in mancanza di una scelta espressa, trovi applicazione il meccanismo dell’adesione automatica.
Il lavoratore dispone di 60 giorni dalla data di assunzione per manifestare la propria volontà. Entro tale termine può, secondo la propria posizione previdenziale, conferire il TFR alla forma pensionistica individuata dagli accordi collettivi, scegliere una diversa forma di previdenza complementare oppure mantenere il TFR secondo il regime dell’articolo 2120 c.c., con eventuale versamento al Fondo di Tesoreria Inps, ove previsto. Il nuovo tenore letterale dell’art. 8 del D.lgs. 252/2005 infatti non contempla l’ipotesi che il lavoratore non dia riscontro rispetto al ‘censimento’ obbligatorio della sua qualifica di neoassunto di nuova occupazione o di neoassunto non alla prima assunzione con verifica della precedente destinazione del TFR.
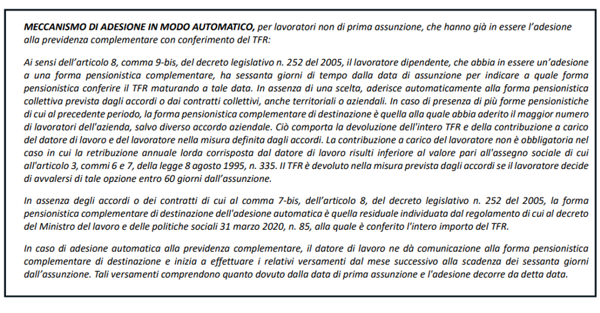
In assenza di una scelta entro il termine previsto (ma in presenza di riscontri certi rispetto allo status e alle precedenti scelte suesposte), l’adesione automatica opera nei confronti dei lavoratori di prima assunzione e dei lavoratori non di prima assunzione che abbiano già in essere un’adesione alla previdenza complementare alimentata dal TFR in assenza di riscatti integrali della posizione nel fondo. Essa comporta il conferimento del TFR e della contribuzione a carico del datore di lavoro e, generalmente, del lavoratore nella misura prevista dagli accordi applicabili, con decorrenza dalla data di assunzione.
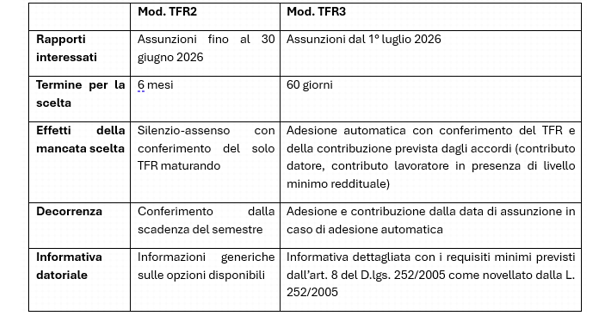
Cosa cambia dal modello TFR2 al nuovo modello?
Per le assunzioni effettuate entro il 30 giugno 2026 continua a trovare applicazione il modello TFR2 e il precedente meccanismo del silenzio-assenso. Per i rapporti instaurati dal 1° luglio 2026 deve invece essere utilizzato il modello TFR3, che recepisce la nuova disciplina dell’adesione automatica alla previdenza complementare nonché una delle principali novità introdotte dalla Manovra del 2026.
Cambiano, infatti, gli effetti della mancata manifestazione di volontà: mentre il precedente silenzio-assenso del TFR2 comportava il conferimento del solo TFR maturando, la nuova adesione automatica comprende, in linea generale, il TFR e la contribuzione a carico del datore di lavoro e del lavoratore prevista dagli accordi collettivi applicabili. Inoltre, un’altra novità rilevante riguarda il termine concesso al lavoratore per esprimere la propria scelta, ridotto da 6 mesi a soli 60 giorni dalla data di assunzione.
Cosa cambia rispetto al modello provvisorio?
Il fac-simile del modello pubblicato a luglio dal Ministero era stato espressamente dichiarato utilizzabile in via transitoria, in attesa dell’adozione del modello ufficiale. In merito a ciò, il decreto del 4 settembre non contiene disposizioni transitorie esplicite né tantomeno richiede la ripetizione delle dichiarazioni già acquisite sottoponendo il nuovo modello.
Le differenze tra le due versioni sono di natura sostanzialmente formale: in particolare, l’espressione «forma pensionistica, in modo automatico» è stata sostituita con «forma pensionistica prevista dall’adesione automatica», chiarendo che la dichiarazione del lavoratore costituisce comunque una scelta espressa. Dalla Sezione 1 è stato inoltre eliminato il riferimento agli iscritti alla previdenza obbligatoria prima del 29 aprile 1993, mantenuto nella sola Sezione 2 in quanto ritenuto pertinente alla sola platea presente in tale Sezione.
Restano tuttavia invariati l’impianto, le sezioni e le principali opzioni.
Le dichiarazioni rese mediante il fac-simile provvisorio o, nel periodo transitorio, in forma libera devono conseguentemente ritenersi valide, purché complete e fondate su un’adeguata informativa. Non è quindi necessario acquisire una nuova dichiarazione per coloro che hanno utilizzato il modulo provvisorio, ma è opportuno verificare che la documentazione conservata sia completa, compresa l’attestazione dell’informativa e la sottoscrizione del datore di lavoro, avendo cura di avere consegnato anche l’informativa relativa al fondo negoziale o comunque applicabile in via automatica presso il singolo datore di lavoro che ha assunto il lavoratore dopo il 30 giugno 2026. Per le dichiarazioni successive alla pubblicazione deve essere invece utilizzato il modello TFR3 definitivo.
Come si compila il nuovo modello TFR3? Cosa altro fornire al lavoratore?
Il datore di lavoro deve conservare la dichiarazione compilata e rilasciarne una copia al lavoratore, restando comunque fermi gli obblighi informativi previsti dall’art. 8 del D. Lgs. n. 252/2005. L’art. 4 del decreto ricorda che restano fermi gli obblighi informativi previsti dai cc. 8 e 9-bis dell’art. 8 del D.lgs. 252/200%; in particolare:
• Art. 8 c. 8: obbligo di informativa al lavoratore di 1° assunzione sugli accordi collettivi applicabili in tema di previdenza complementare, sul meccanismo di adesione automatica, sulla forma pensionistica complementare destinataria dell’adesione automatica, sulle diverse scelte disponibili e sulla relativa tempistica;
• Art. 8 c. 9-bis: obbligo informativa al lavoratore non di 1° assunzione su accordi collettivi applicabili (con dichiarazione rilasciata dal lavoratore) e adesione automatica entro 60 gg se era già iscritto alla previdenza complementare.
In linea generale e come sarà ulteriormente di seguito specificato, è opportuno consegnare una breve informativa sugli aspetti non trattati in via esplicita dal mod. TFR3 (con particolare riferimento al fondo negoziale applicabile dal singolo datore di lavoro), pur tenendo conto che il TFR3 contiene l’attestazione da parte del lavoratore di aver ricevuto informazioni anche non contenute nel modello stesso.
Il decreto, inoltre, fa riferimento anche ad una futura gestione digitale del modello: a partire dalla data che sarà comunicata sul sito del Ministero del Lavoro, il TFR3 potrà essere compilato online ed eventualmente notificato al datore di lavoro. Le relative modalità tecniche saranno definite con un successivo decreto direttoriale.
Di seguito si riportano le principali sezioni del nuovo modello TFR3.
1. Parte Iniziale - dati anagrafici del lavoratore
La parte iniziale del modulo richiede la compilazione dei dati anagrafici del lavoratore (nome e cognome, luogo e data di nascita, codice fiscale, datore di lavoro e data di assunzione). Inoltre, il lavoratore deve attestare di aver ricevuto l’informativa relativa agli accordi o contratti collettivi applicabili in materia di previdenza complementare (non contenuta nel TFR3 e da consegnare a parte anche adottando il format già messo a disposizione da MEFOP, personalizzato con le informazioni del fondo negoziale o utilizzando il materiale informativo messo a disposizione dai singoli fondi pensione), alla forma pensionistica destinataria dell’adesione automatica, al funzionamento di tale meccanismo, alle facoltà esercitabili entro 60 giorni e alle diverse opzioni di destinazione del TFR. Il modello TFR3 contiene già nei box illustrativi tutte le informazioni relative all’adesione automatica, alle facoltà esercitabili entro 60 giorni e alle diverse opzioni di destinazione del TFR.
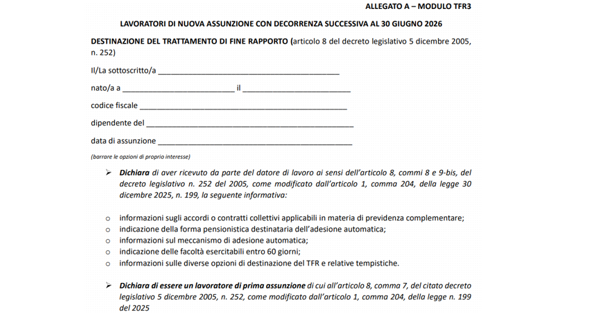
Successivamente, il lavoratore deve dichiarare la propria situazione storica occupazionale, specificando se si tratti o meno della sua prima assunzione e, sulla base della situazione dichiarata, individuando l’eventuale sezione successiva da compilare.
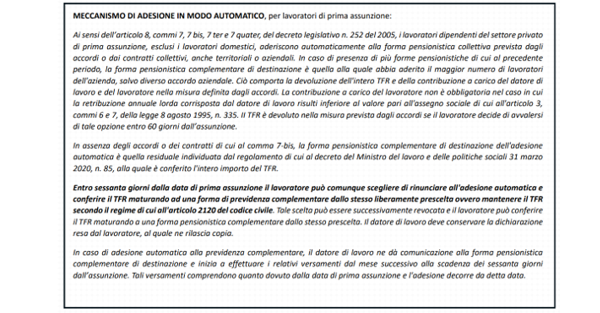
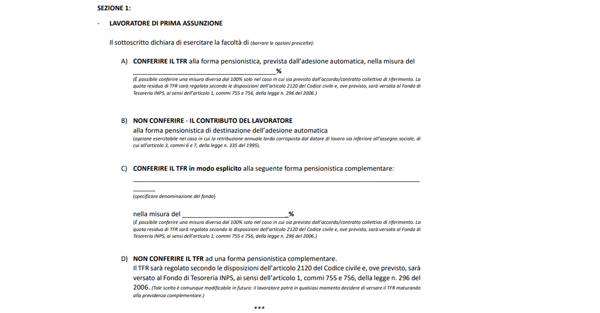
2. Sezione 1 - scelta di conferimento del TFR del lavoratore di prima assunzione
Come anticipato, il lavoratore deve anzitutto dichiarare se si tratta della prima assunzione oppure di una successiva assunzione.
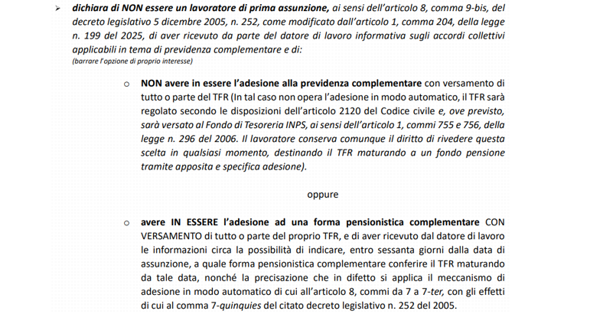
Il lavoratore di prima assunzione deve compilare la Sezione 1, nella quale può scegliere di conferire il TFR alla forma pensionistica prevista dall’adesione automatica, indicandone la percentuale. Il conferimento in misura inferiore al 100% è consentito soltanto quando previsto dall’accordo o dal contratto collettivo applicabile.
In alternativa, il lavoratore può destinare il TFR ad un’altra forma pensionistica complementare liberamente scelta, specificandone la denominazione e la percentuale da conferire, oppure scegliere di non destinarlo alla previdenza complementare. In quest’ultimo caso, il TFR rimane soggetto al regime previsto dall’art. 2120 c.c. e, qualora vi siano i presupposti, viene versato al Fondo di Tesoreria Inps. La scelta di mantenere il TFR fuori dalla previdenza complementare non è definitiva: il lavoratore può successivamente decidere di conferirlo ad un fondo pensione, ma la nuova scelta avrà effetto soltanto sul TFR maturato da quel momento in avanti e non sulle quote già accantonate. Il trasferimento del pregresso è sempre possibile per le quote accantonate fino al 2006 in presenza di accordo con il datore di lavoro, dal 2007 per le aziende iscritte al fondo di tesoreria (come chiarito dal messaggio Inps 413/2020) non è possibile trasferire il pregresso nemmeno in presenza di accordo con il dipendente. Se il neoassunto sceglie una forma aperta o PIP il contributo datoriale non è più dovuto.
La Sezione 1 consente inoltre al lavoratore di non versare il contributo a proprio carico alla forma pensionistica destinataria dell’adesione automatica. Tale opzione è distinta dalla scelta sulla destinazione del TFR e può essere esercitata esclusivamente quando la retribuzione annua lorda corrisposta dal datore di lavoro sia inferiore all’importo dell’assegno sociale.
3. Sezione 2 - scelta di conferimento del TFR del lavoratore non di prima assunzione
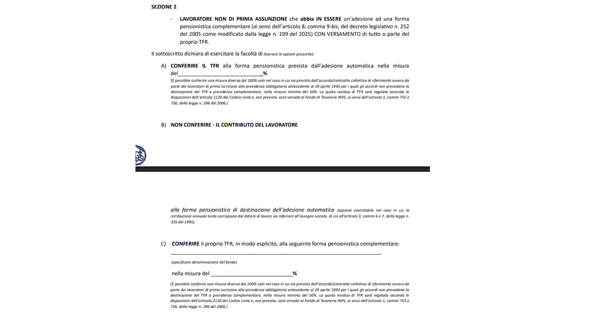
Il lavoratore non di prima assunzione deve invece dichiarare la propria situazione previdenziale pregressa.
- Se non ha in essere un’adesione alla previdenza complementare alimentata, in tutto o in parte, dal TFR, l’adesione automatica non opera: il TFR rimane dunque soggetto al regime dell’art. 2120 c.c. e, nei casi previsti (in presenza dell’organico aziendale pari a 60 o 50 lavoratori), viene versato al Fondo di Tesoreria Inps. In questo caso non dovrà essere compilata la Sezione 2, ferma restando la possibilità di aderire successivamente a una forma pensionistica complementare.
- Qualora, invece, il lavoratore abbia già in essere un’adesione alimentata dal TFR (integrale o parziale), la Sezione 2 dovrà essere adeguatamente compilata. Il lavoratore potrà conferire il TFR alla forma pensionistica prevista dall’adesione automatica oppure indicare espressamente una diversa forma pensionistica, specificandone la denominazione e la percentuale da destinare. Anche in questa sezione è prevista, in presenza del requisito reddituale suddetto, la facoltà di non versare il contributo a proprio carico.
Inoltre, per i lavoratori iscritti per la prima volta alla previdenza obbligatoria prima del 29 aprile 1993, qualora gli accordi applicabili non prevedano la destinazione del TFR alla previdenza complementare, la Sezione 2 consente il conferimento in misura parziale, comunque non inferiore al 50%.
4. Parte finale - firme e attestazione del datore di lavoro
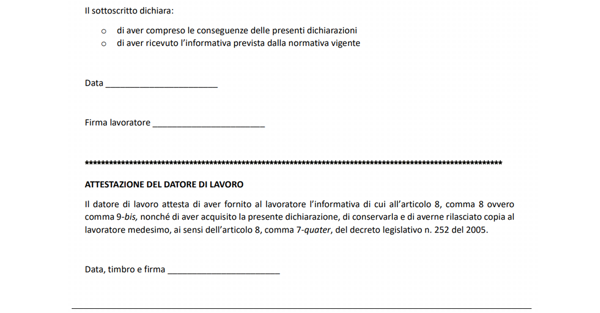
Infine, il lavoratore deve dichiarare di aver compreso le conseguenze delle dichiarazioni rese e di aver ricevuto l’informativa prevista dalla normativa, apponendo data e firma.
La parte conclusiva del modulo è invece riservata al datore di lavoro, che attesta di aver fornito l’informativa, acquisito e conservato la dichiarazione originale e rilasciato copia del modello al lavoratore.